الضريبة العقارية في 2026 أصبحت موضوعًا يحتاج إلى مراجعة عملية، لا إلى عناوين سريعة فقط. في هذا الدليل نرتب الصورة من البداية: ما الذي يراجعه صاحب العقار؟ ما الفرق بين الضريبة العقارية وضريبة التصرفات العقارية؟ وكيف يمكن حساب الضريبة بصورة مبسطة من القيمة السوقية؟
أولًا: ما الذي يحتاج صاحب العقار إلى مراجعته الآن؟
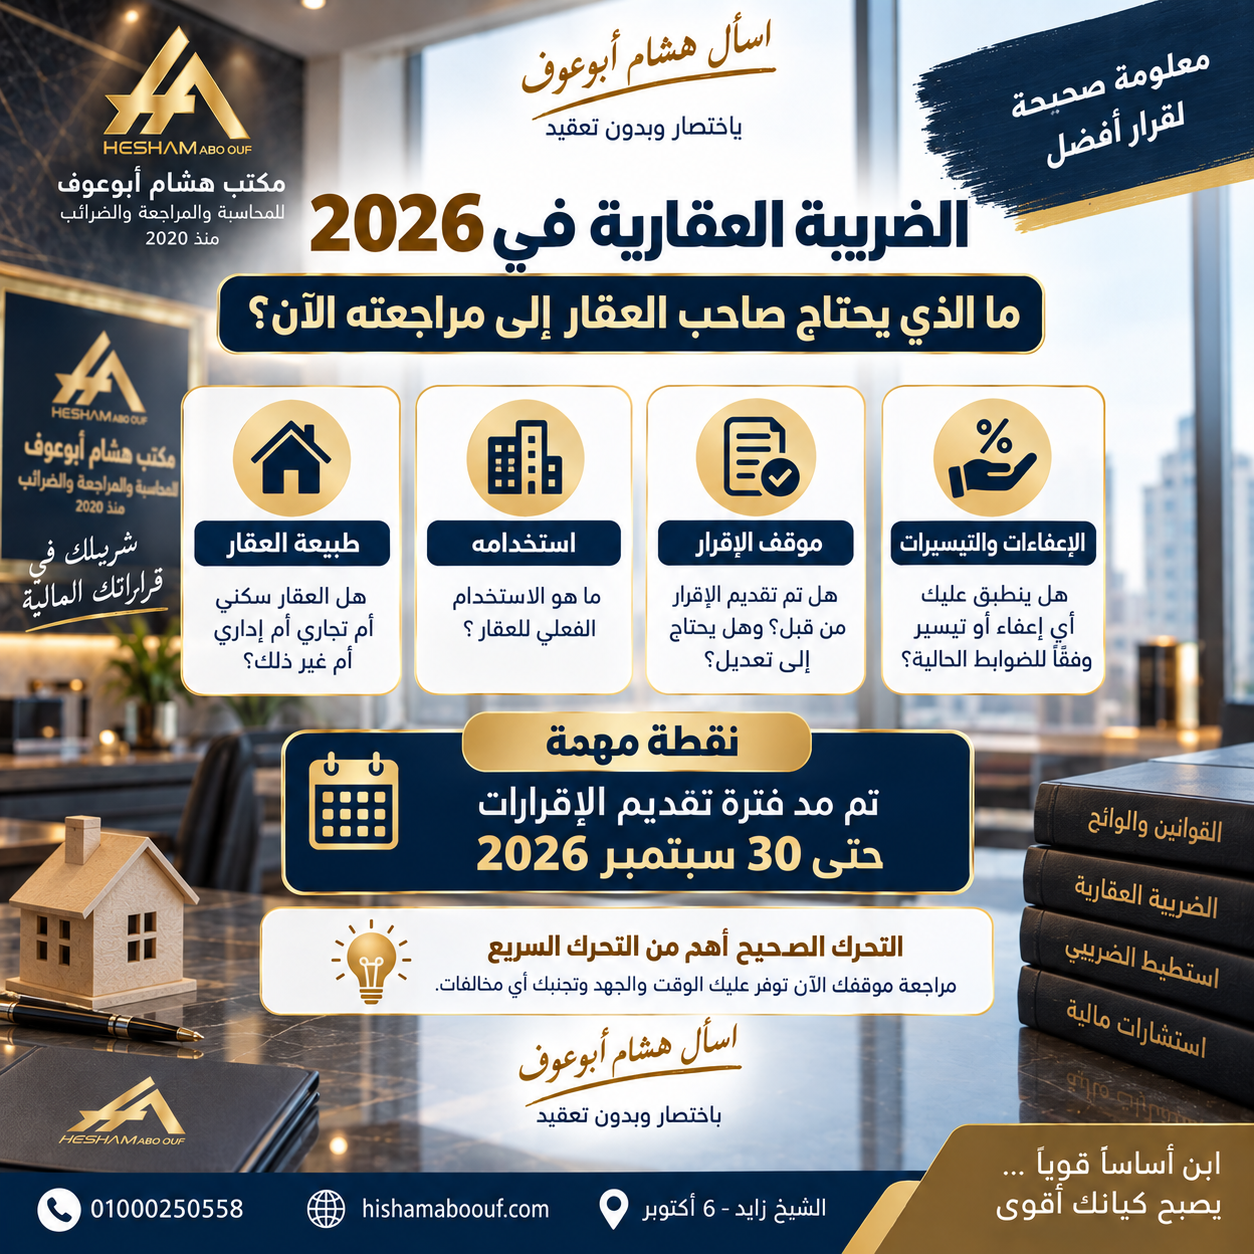
أعلنت مصلحة الضرائب العقارية مد فترة تقديم الإقرارات الضريبية العقارية حتى 30 سبتمبر 2026. قبل تقديم الإقرار، راجع طبيعة العقار واستخدامه، موقف الإقرار السابق، الإعفاءات أو التيسيرات التي قد تنطبق، وصحة البيانات والمستندات.
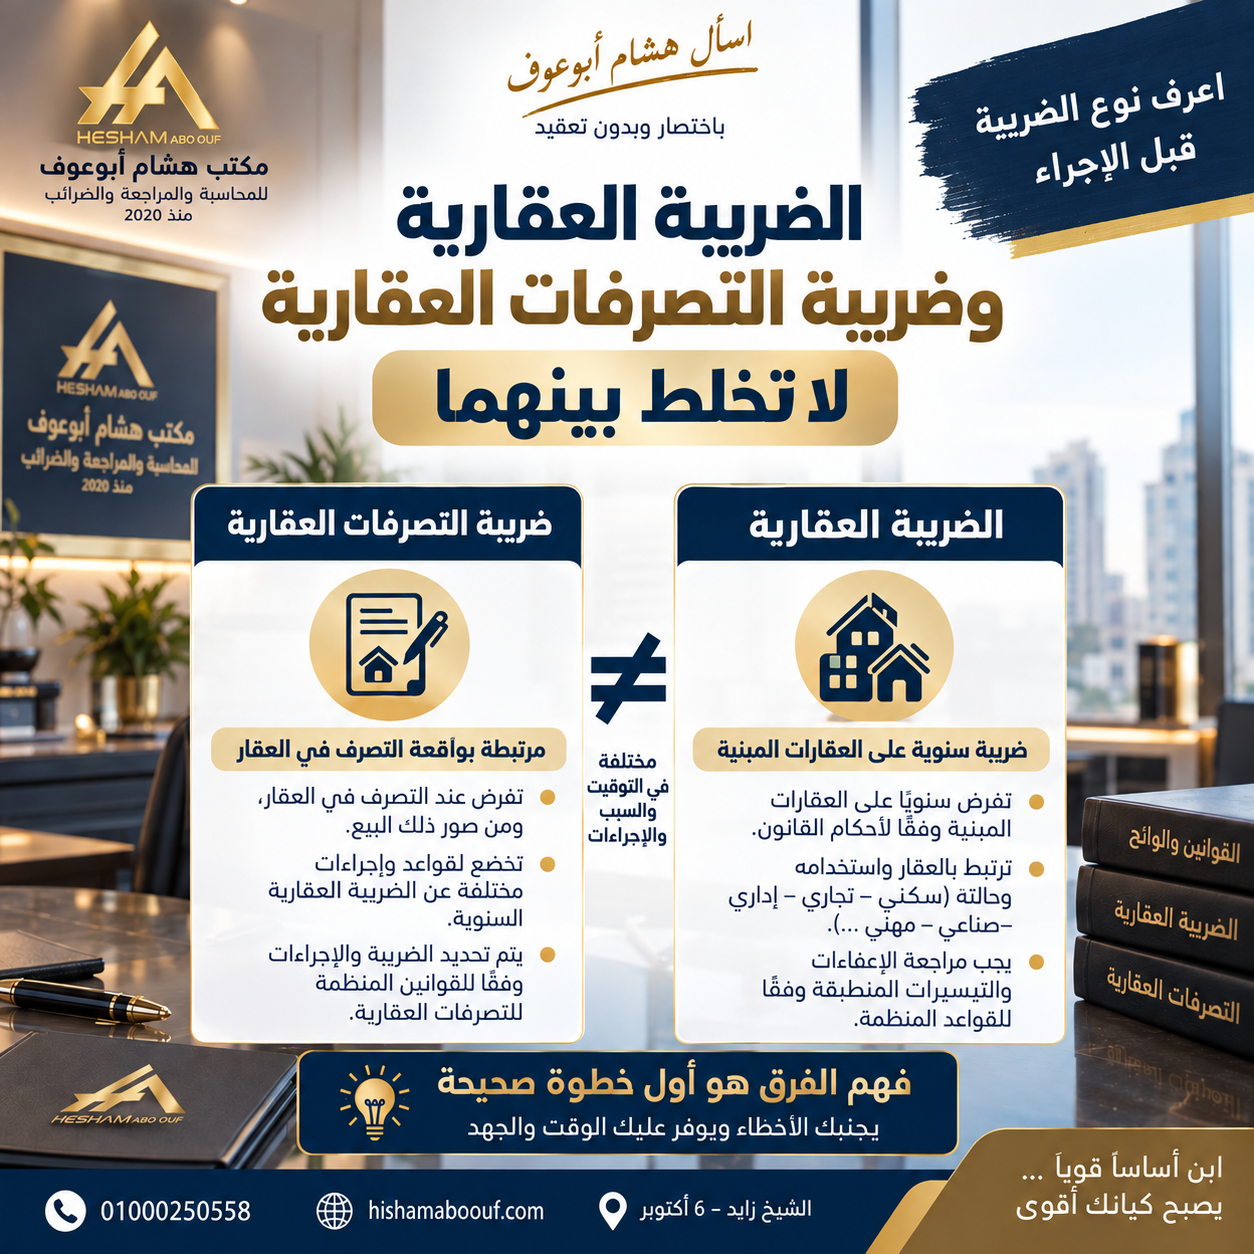
ثانيًا: لا تخلط بين الضريبة العقارية وضريبة التصرفات العقارية
الضريبة العقارية ضريبة سنوية ترتبط بالعقار المبني واستخدامه وحالته وفقًا لأحكام القانون. أما ضريبة التصرفات العقارية فترتبط بواقعة بيع العقار أو التصرف فيه، ولها قواعد وإجراءات مختلفة. تحديد نوع الضريبة أولًا يمنع اتخاذ إجراء غير مناسب.
ثالثًا: كيف تُحسب الضريبة العقارية؟
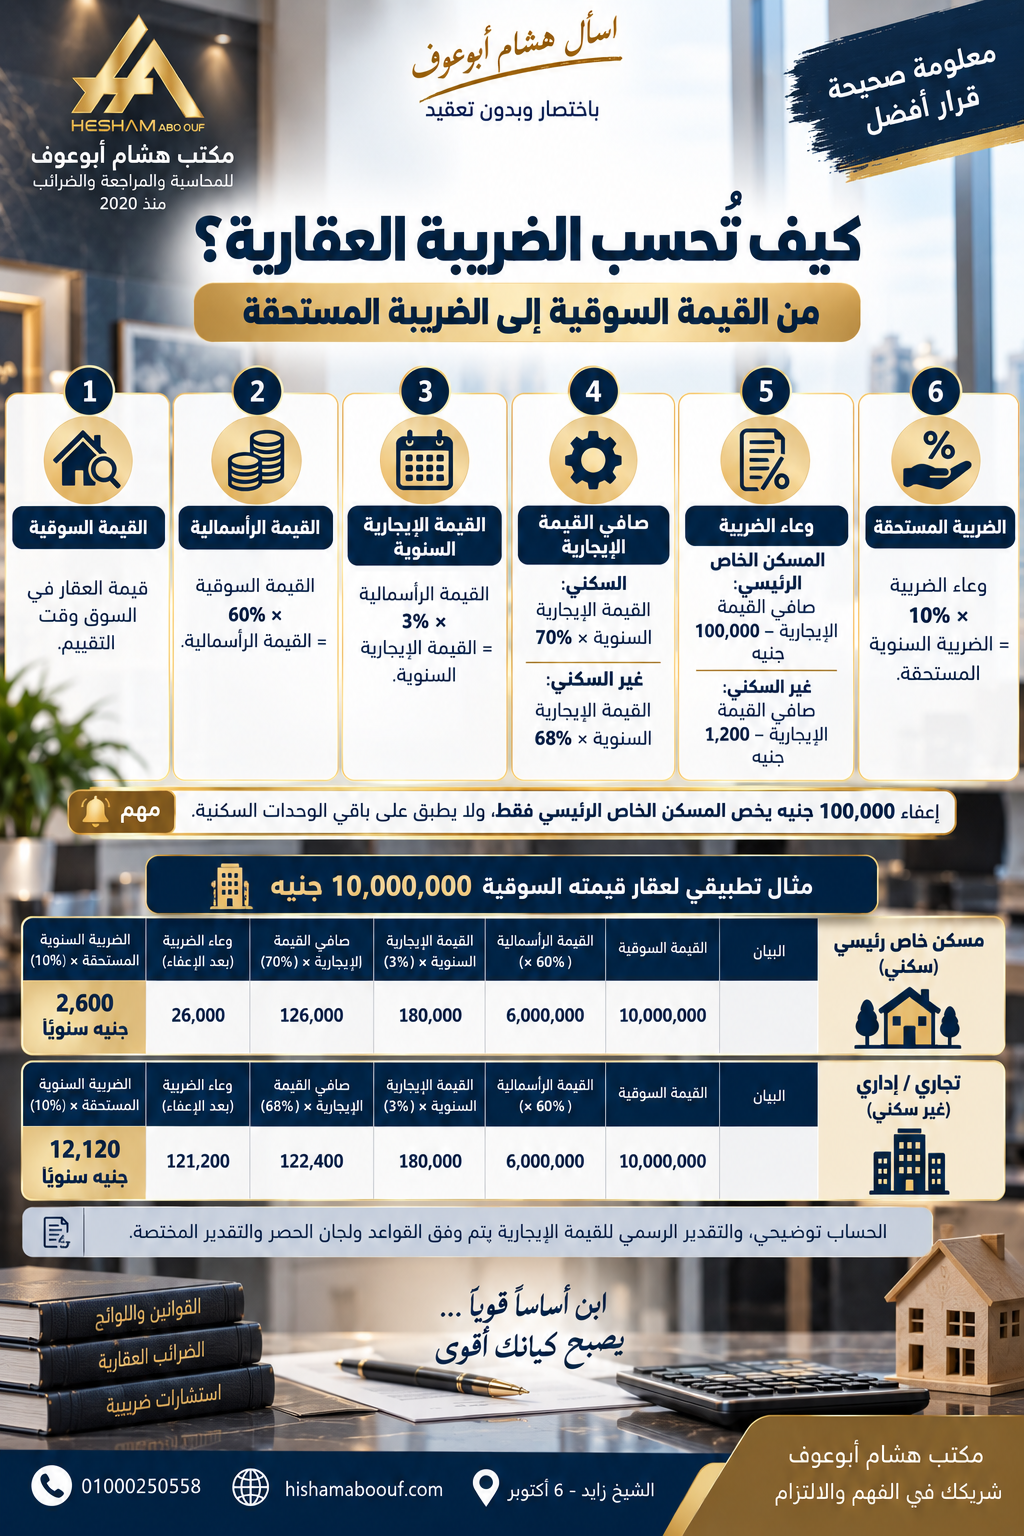
لأغراض الحساب الإرشادي المبسط المبني على الجداول المنشورة من مصلحة الضرائب العقارية، يمر الحساب بالمراحل التالية:
- القيمة السوقية × 60% = القيمة الرأسمالية.
- القيمة الرأسمالية × 3% = القيمة الإيجارية السنوية.
- للسكني: يخصم 30% مقابل المصروفات والصيانة، فيصبح صافي القيمة الإيجارية 70% من القيمة الإيجارية السنوية.
- لغير السكني: يخصم 32%، فيصبح صافي القيمة الإيجارية 68%.
- يخصم حد الإعفاء الذي ينطبق على الحالة.
- وعاء الضريبة × 10% = الضريبة السنوية المستحقة.
مهم: التعديلات المعلنة في 2026 رفعت حد إعفاء المسكن الخاص الرئيسي إلى 100,000 جنيه من صافي القيمة الإيجارية السنوية. أما غير السكني، فما زالت المصلحة تنشر حد إعفاء 1,200 جنيه من صافي القيمة الإيجارية السنوية.
رابعًا: احتساب الضريبة العقارية بخطوة واحدة
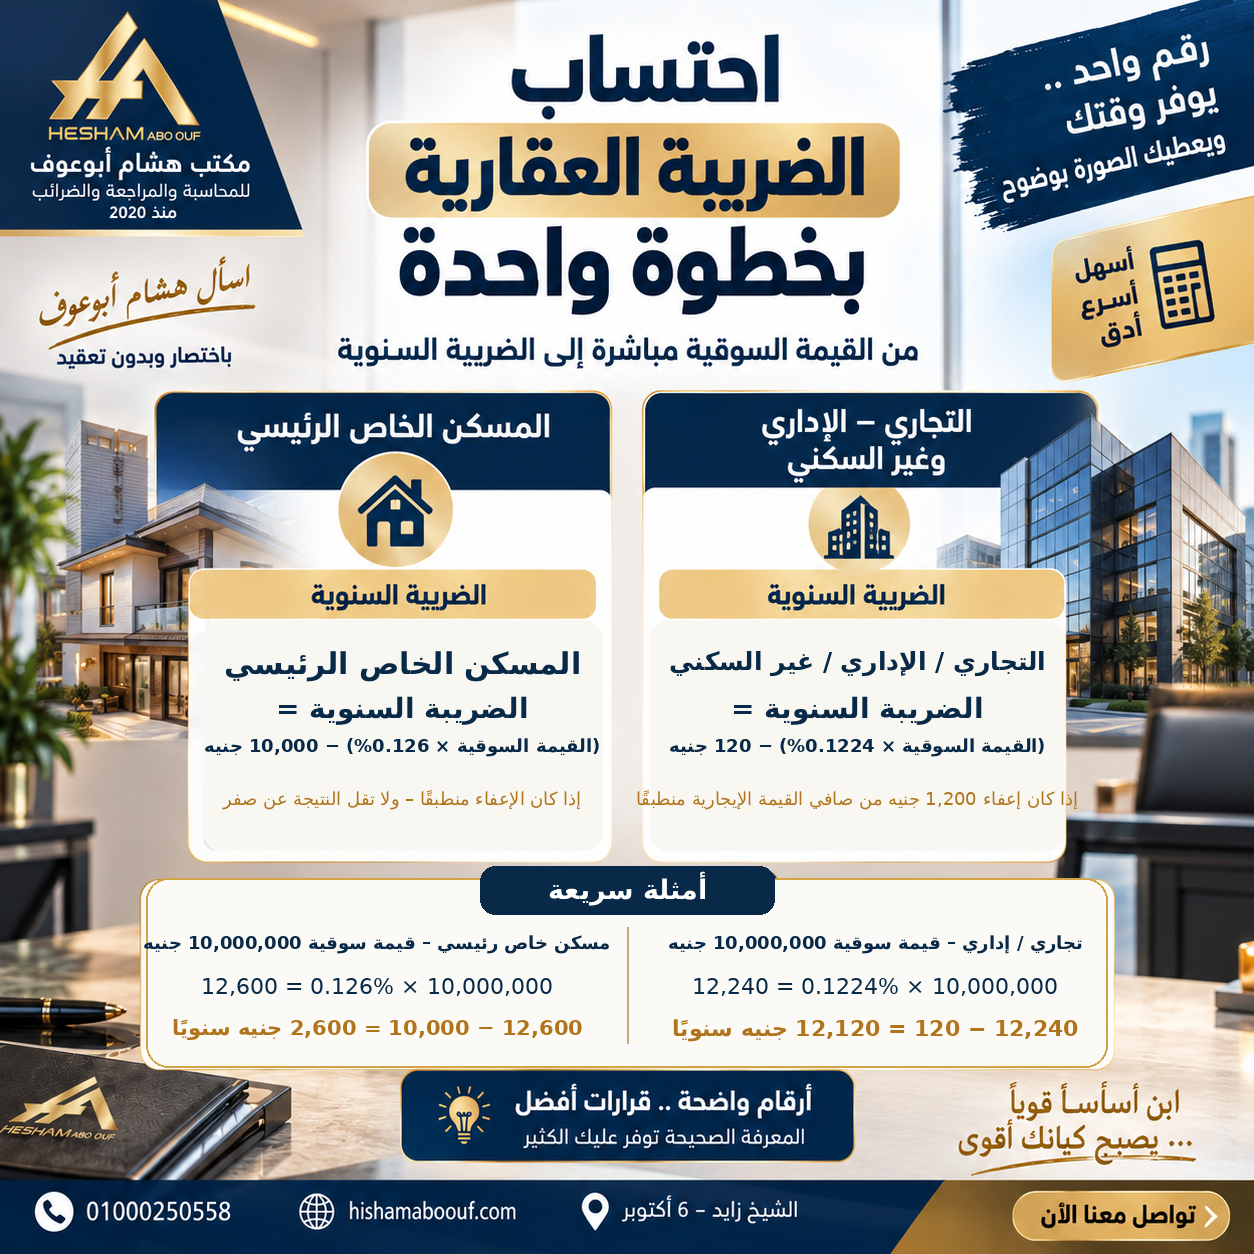
يمكن اختصار خطوات الحساب رياضيًا للوصول مباشرة من القيمة السوقية إلى الضريبة السنوية، مع مراعاة انطباق الإعفاء:
المسكن الخاص الرئيسي
الضريبة السنوية = (القيمة السوقية × 0.126%) − 10,000 جنيه
وذلك عند انطباق إعفاء 100,000 جنيه من صافي القيمة الإيجارية، وبحيث لا تقل النتيجة عن صفر.
التجاري / الإداري / الصناعي / غير السكني
الضريبة السنوية = (القيمة السوقية × 0.1224%) − 120 جنيه
وذلك عند انطباق حد إعفاء 1,200 جنيه من صافي القيمة الإيجارية، وبحيث لا تقل النتيجة عن صفر.
هذا الاختصار مفيد للفهم السريع، لكنه لا يغيّر أن التقدير الرسمي للقيمة السوقية والقيمة الإيجارية يتم وفق القواعد والجهات المختصة.
خامسًا: مثال عملي — عقار قيمته 10 ملايين جنيه
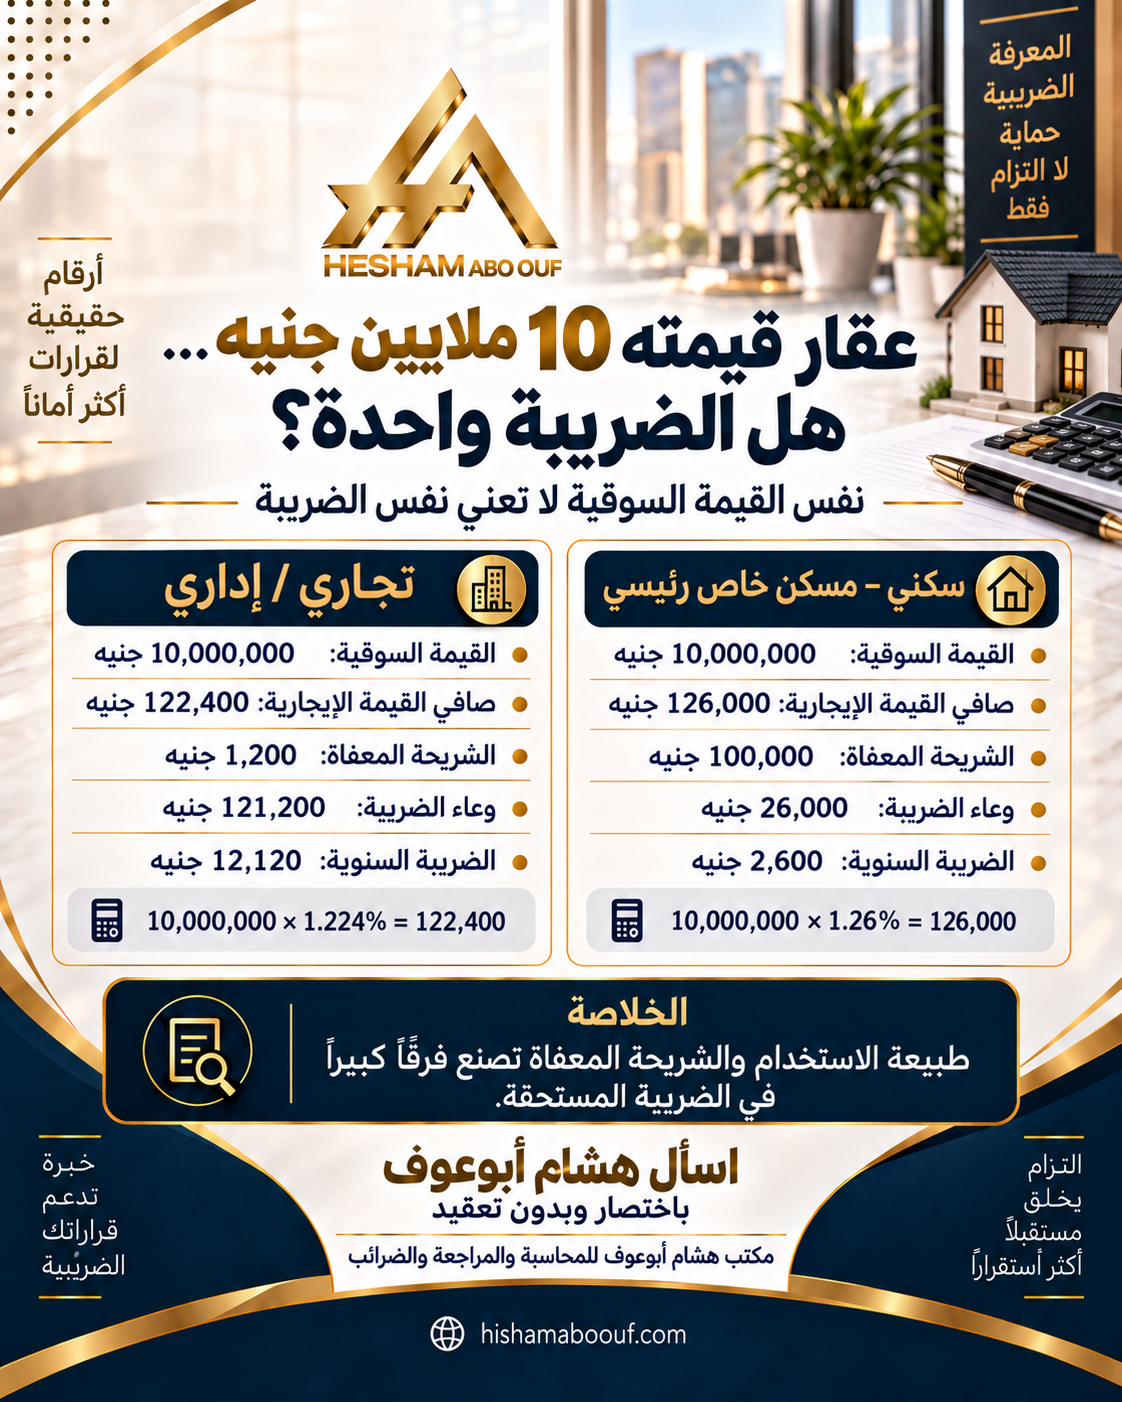
مسكن خاص رئيسي
صافي القيمة الإيجارية = 10,000,000 × 1.26% = 126,000 جنيه.
وعاء الضريبة = 126,000 − 100,000 = 26,000 جنيه.
الضريبة السنوية = 26,000 × 10% = 2,600 جنيه.
تجاري / إداري
صافي القيمة الإيجارية = 10,000,000 × 1.224% = 122,400 جنيه.
وعاء الضريبة = 122,400 − 1,200 = 121,200 جنيه.
الضريبة السنوية = 121,200 × 10% = 12,120 جنيه.
الخلاصة
نفس القيمة السوقية لا تعني بالضرورة نفس الضريبة. الفرق قد ينتج من نوع الاستخدام، نسبة المصروفات والصيانة، وحد الإعفاء الذي ينطبق على الحالة. لذلك الحساب المختصر مفيد لاتخاذ صورة أولية، لكن المراجعة النهائية يجب أن تتم على بيانات العقار الفعلية.
اسأل هشام أبوعوف — باختصار وبدون تعقيد.
مصادر رسمية:
مصلحة الضرائب العقارية – التعديلات والتسهيلات الخاصة بالضرائب العقارية.
مصلحة الضرائب العقارية – الضريبة على العقارات المبنية والأسئلة الشائعة.
مصلحة الضرائب العقارية – مد فترة تقديم الإقرارات حتى 30 سبتمبر 2026.