قرار التأسيس ليس إجراءً ورقيًا؛ هو قرار هيكلي يؤثر في الضرائب والإدارة والمسؤولية والتمويل والتوسع لاحقًا.
1. ما الشكل القانوني المناسب؟
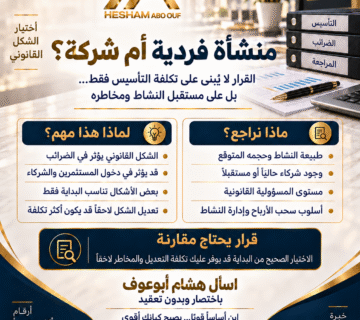
الاختيار بين منشأة فردية أو شركة ليس مسألة شكل فقط. يجب النظر إلى طبيعة النشاط، عدد الشركاء، مستوى المخاطر، طريقة توزيع الأرباح، الحاجة إلى مستثمرين، وطبيعة التعاقدات المتوقعة.
2. من هم الشركاء وما نسب الملكية؟
ينبغي حسم نسب الملكية، طريقة سداد رأس المال، صلاحيات كل شريك، وآلية التعامل مع الانسحاب أو دخول شريك جديد قبل توقيع أي مستند.
3. من يدير ومن يوقّع؟
تحديد المدير وصلاحيات التوقيع والتعامل مع البنوك والجهات الحكومية يحمي الشركة من التعطيل والتضارب لاحقًا.
4. ما النشاط الفعلي؟
وصف النشاط يجب أن يعكس الواقع وما تخطط الشركة لممارسته فعلًا، لأن النشاط يؤثر في التراخيص والضرائب والجهات المنظمة وبعض إجراءات التسجيل.
5. أين سيكون المقر؟
المقر ليس مجرد عنوان؛ يجب التأكد من ملاءمته لطبيعة النشاط وقابلية استخدامه في الإجراءات الرسمية والعقود.
6. ما الالتزامات الضريبية والمحاسبية المتوقعة؟
من المهم تحديد دورة المستندات، الفواتير، التسجيلات المطلوبة، النظام المحاسبي، ومسؤولية إعداد الإقرارات منذ اليوم الأول بدل معالجة الأخطاء بعد حدوثها.
7. ما خطة السنة الأولى؟
التأسيس الجيد يربط بين الإجراءات القانونية والتشغيل الفعلي: حساب بنكي، دورة مستندية، تعاقدات، موظفون، تأمينات، وفواتير أو إيصالات إلكترونية عند انطباق المتطلبات.
تختلف المتطلبات التفصيلية باختلاف النشاط والشكل القانوني وحالة المؤسسين، لذلك يجب مراجعة الموقف الفعلي وقت التنفيذ.
للتوسع في الجانب المهني، راجع خدمات تأسيس الشركات والمنشآت، ويمكنك أيضًا الاطلاع على منهج تنظيم الامتثال الضريبي بعد التأسيس.